Finanziamento dei vivai: crediti, leasing e capitale proprio
Bozza basata su ricerca (fonti citate) — adattare al contesto locale
Articolo adattato a Italia, basato su letteratura di ricerca croata/UE (vedi Fonti). Le cifre provengono dagli studi citati e sono indicative per Italia: verifica gli equivalenti locali presso MASAF (Ministero dell'agricoltura), AGEA/organismi pagatori regionali, PSR/CSR regionali, Camere di Commercio, ISMEA, consorzi (es. Piemonte).
La creazione di un vivaio di nocciolo è un investimento ad alta intensità di capitale con un lungo periodo di attesa prima della piena produttività. Le piante vengono piantate una volta, ma i primi redditi significativi arrivano solo dopo alcuni anni — solitamente tra il quarto e il sesto anno, mentre la piena produttività si raggiunge successivamente. Ciò significa che il produttore deve assicurarsi preventivamente i fondi per il terreno (o l'affitto), la preparazione del suolo, il materiale di piantagione, le recinzioni, il sistema di irrigazione e la meccanizzazione, per poi coprire i costi di manutenzione per anni prima che il vivaio inizi a restituire l'investimento. Proprio a causa di questo disallineamento temporale tra investimento e reddito, la struttura del finanziamento — quanto proviene dal capitale proprio, quanto da crediti o leasing, e come tutto ciò si combina con i sussidi a fondo perduto — determina se il progetto sarà sostenibile o se soffocherà il produttore prima del primo raccolto. Di seguito esaminiamo le principali fonti di finanziamento e il modo in cui combinarle razionalmente in un insieme coerente.
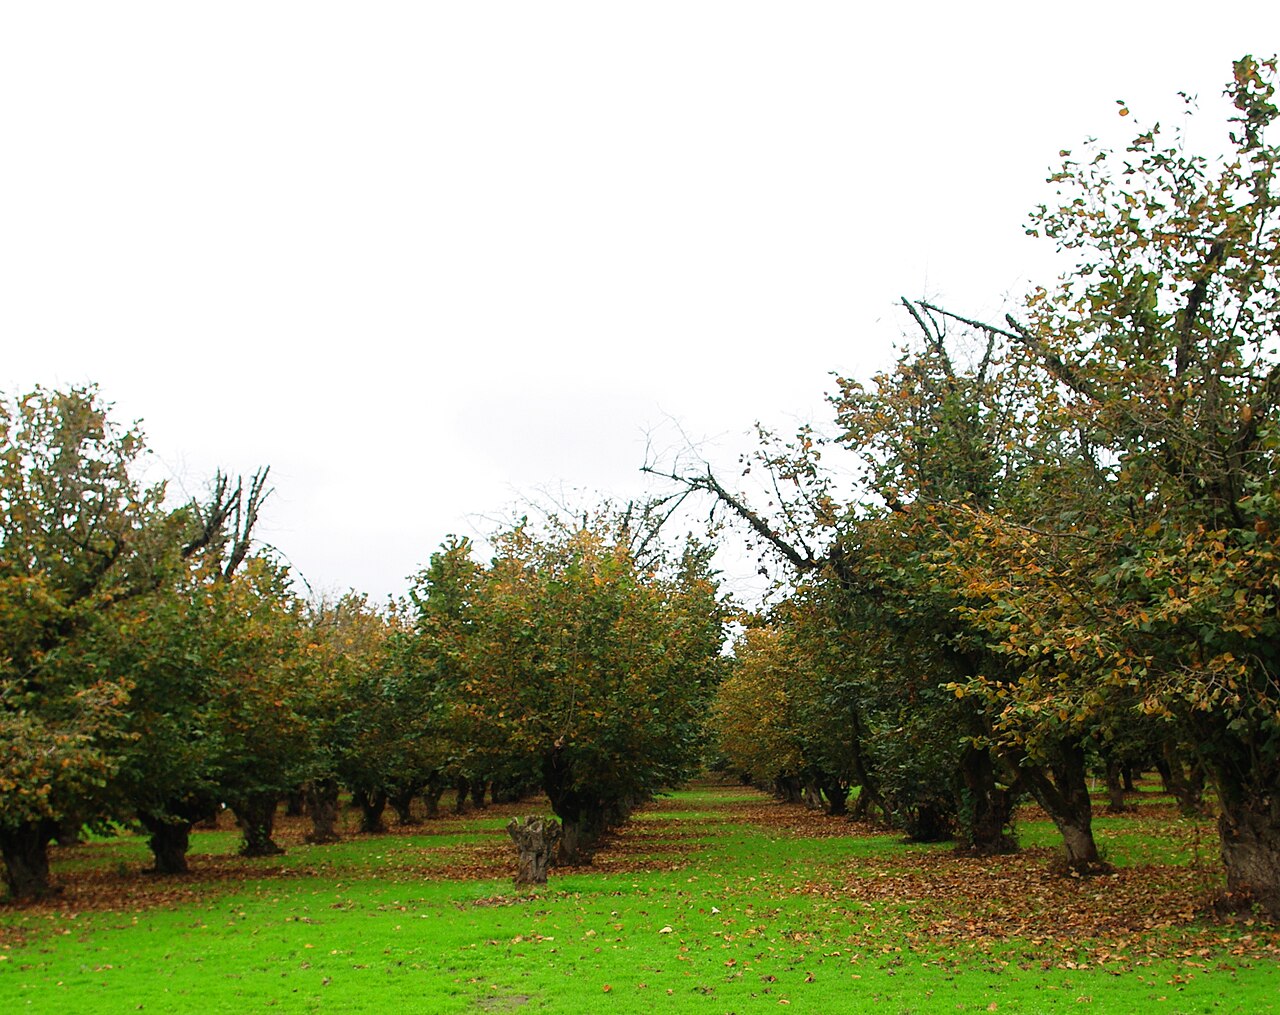
Quanto costa creare un vivaio e perché il finanziamento è cruciale
Prima di parlare delle fonti di denaro, è necessario avere un'idea approssimativa dei costi. Dalla letteratura disponibile sul nocciolo, emerge che alcune voci variano in base alla dimensione, alla posizione e al livello di meccanizzazione:
| Voce di investimento | Importo indicativo (informativo) | Nota |
|---|---|---|
| Terreno (5 ha) | circa 80.000 kn | Spesso si evita l'acquisto affittando terreno statale |
| Materiale di piantagione | circa 10.200 kn per il vivaio / ~10 kn per pianta | Dipende dal numero e dalle varietà, min. 3 varietà impollinatrici compatibili |
| Trattore (usato) | circa 25.000 kn | Trattore da frutteto con basso baricentro per file strette |
| Altre macchine (usate) | circa 20.000 kn | Fresa, trituratore, disco |
| Recinzione protettiva | parte dei fondi propri | In un esempio ~55.500 kn propri per vivaio + recinzione su 2 ha |
Le cifre sono orientative
Gli importi indicati provengono da tesi studentesche e studi di investimento di vari anni (2017–2021) ed sono espressi prevalentemente in kuna. Con l'introduzione dell'euro in Croazia il 1° gennaio 2023, il calcolo è in euro (tasso fisso 7,53450 kn = 1 EUR). Verificare i prezzi attuali delle piante, delle macchine e del terreno con i fornitori e presso i servizi di consulenza. Nota: i dati economici qui riportati si basano su studi croati/UE [1, 3, 5]. Si consiglia di verificare gli equivalenti specifici per l'Italia.
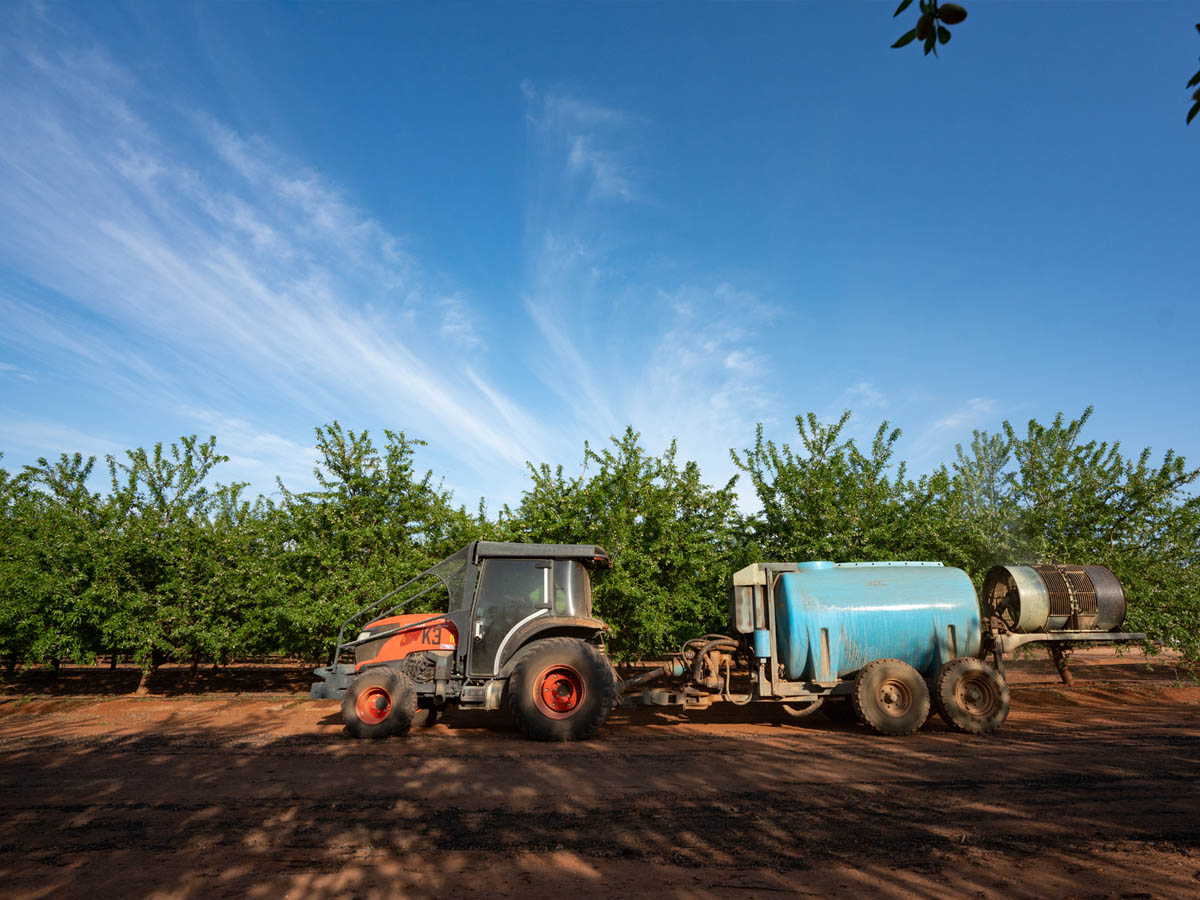
La lezione dal corpus è duplice. Primo, nei primi anni non è necessario acquistare immediatamente costosa meccanizzazione nuova: più fonti sottolineano che fino all'entrata in produzione (circa terzo-quarto anno) il vivaio può essere mantenuto con macchine usate o più piccole (trattore, fresa, falciatrice, trituratore), e solo con la piena produzione diventa necessario un trattore da frutteto con basso baricentro, un atomizzatore a lungo raggio (7–8 m) e, su superfici superiori a circa 3 ha, un mietitrete per la raccolta. Secondo, raramente qualcuno copre l'intero investimento con denaro proprio: un progetto tipico combina fondi propri, credito e sostegno.
Capitale proprio: la base di ogni struttura
Il capitale proprio è il denaro (o la proprietà) che il produttore introduce direttamente nel progetto — risparmi, terreno di proprietà, attrezzature esistenti o fondi da fonti familiari e amicali. Esso ha diverse funzioni:
- Copre la parte dell'investimento non finanziata da credito o sostegno. Banche e società di leasing quasi mai finanziano il 100% del valore; è usuale un contributo proprio, nel leasing tipicamente intorno al 20%.
- Riduce l'indebitamento e l'onere degli interessi. Maggiore è la quota propria, minori sono le rate e il costo totale degli interessi.
- Segnala serietà. Il possesso di terreno proprio e di parte degli attrezzi è un grande vantaggio nella valutazione del progetto, come confermano gli studi di investimento del corpus [3].
In uno studio di investimento per 2 ha di nocciolo, la struttura era così: fondi propri circa 55.500 kn (creazione del vivaio + recinzione), microcredito HAMAG-BICRO 80.000 kn (attrezzature e macchine) e 30.000 kn da fonti familiari e amicali [3]. Questo è un tipico esempio di finanziamento misto, dove il capitale proprio sostiene il nucleo, mentre le fonti esterne completano il resto.
Regola della prudenza
Non investire tutto il denaro proprio nella piantagione. Mantenere una riserva di liquidità per spese impreviste e per gli anni precedenti la produttività, quando il vivaio solo "consuma" — agrotecnica, irrigazione, protezione e lavoro non aspettano il primo reddito.
Crediti agricoli e HBOR
Il nocciolo in Croazia è incluso nel sistema di incentivazione per la creazione di impianti permanenti, e oltre ai sussidi diretti esiste una speciale linea di credito della HBOR (Banca Croata per la Ricostruzione e lo Sviluppo) nell'ambito del programma per la creazione di impianti permanenti [1, 6]. Questo è confermato da più fonti nel corpus: i proprietari che creano un vivaio possono combinare il sostegno agli investimenti (in un'alta percentuale dell'investimento totale) con un credito agevolato [1, 6].
Come la HBOR presta denaro
È importante comprendere il modello: la HBOR generalmente non opera direttamente con l'utente finale, ma attraverso le banche commerciali. Il produttore (es. titolare di un'azienda agricola familiare) presenta una richiesta documentata di credito alla propria banca commerciale; la banca e la HBOR stipulano un contratto, e poi la banca stipula il contratto di credito con l'utente. In un esempio del corpus, un'azienda agricolare ha presentato una richiesta di credito di 499.014,00 kn alla banca commerciale nell'ambito del programma di credito HBOR "Principianti / Start-up". Parte dei fondi HBOR viene collocata anche direttamente, ma il modello "attraverso la banca" è il più comune.
Condizioni indicative per la creazione di vivai (informativo)
Sulla base di informazioni pubblicamente disponibili della HBOR e degli intermediari (verificare le condizioni attuali su hbor.hr):
| Parametro | Valore indicativo | Nota |
|---|---|---|
| Destinazione | creazione e/o rinnovo di impianti pluriennali | investimento materiale |
| Importo minimo | da circa 80.000 kn (≈ 10.620 EUR) | dipende dal programma |
| Importo massimo | fino a circa 3.500.000 kn (≈ 464.500 EUR) | dipende dal programma |
| Durata della rata | fino a 14 anni | allineato al lungo periodo di attesa per la produttività |
| Periodo di grazia | fino a 5 anni | senza rimborso del capitale mentre il vivaio non entra in produzione |
| Tasso di interesse | dallo 0% a circa il 2% annuo | con sussidio/EAFRD e aree speciali |
Particolarmente prezioso è il lungo periodo di grazia fino a 5 anni: durante questo periodo l'utente non rimborsa il capitale (a volte nemmeno gli interessi), il che è idealmente allineato con la biologia del nocciolo poiché le prime rate coincidono con l'entrata del vivaio in produzione. Tassi di interesse più bassi (es. tassi di base ridotti dell'1,7% per durate fino a 10 anni e 1,9% per periodi più lunghi, e tassi sussidiati intorno al 2% per investimenti in aree di particolare cura statale o aree assistite) sono legati ai programmi UE di sviluppo rurale (EAFRD) e alle misure nazionali (NPOO).
Sussidio degli interessi
Da aprile 2025, le richieste per il sussidio dei tassi di interesse per i crediti del settore privato nell'ambito del Piano Nazionale di Ripresa e Resilienza (NPOO) sono nuovamente accettate. La disponibilità e l'entità del sussidio dipendono dai fondi disponibili, che possono esaurirsi — alcune linee precedenti si sono chiuse prima della scadenza. Verificare se il programma è aperto al momento della candidatura. Nota: i programmi specifici menzionati sono croati/UE [1, 6]. Si consiglia di verificare l'equivalente italiano.
Altre fonti di credito
Oltre alla HBOR, nel corpus e nella pratica compaiono anche:
- Microcrediti HAMAG-BICRO — importi minori (es. fino a circa 80.000 kn) adatti per l'acquisto di attrezzature e l'avvio di un'azienda agricola familiare / impresa [3].
- Crediti commerciali delle banche per progetti UE — finanziano terreno, edifici, attrezzature e creazione di impianti permanenti, spesso con il vantaggio del rimborso anticipato dal sostegno UE senza penalità.
- Linee di credito di contee, città e comuni — insieme ai sussidi statali, le unità locali spesso offrono propri sostegni e crediti agevolati per i vivai nel loro territorio [1, 6].
Leasing della meccanizzazione
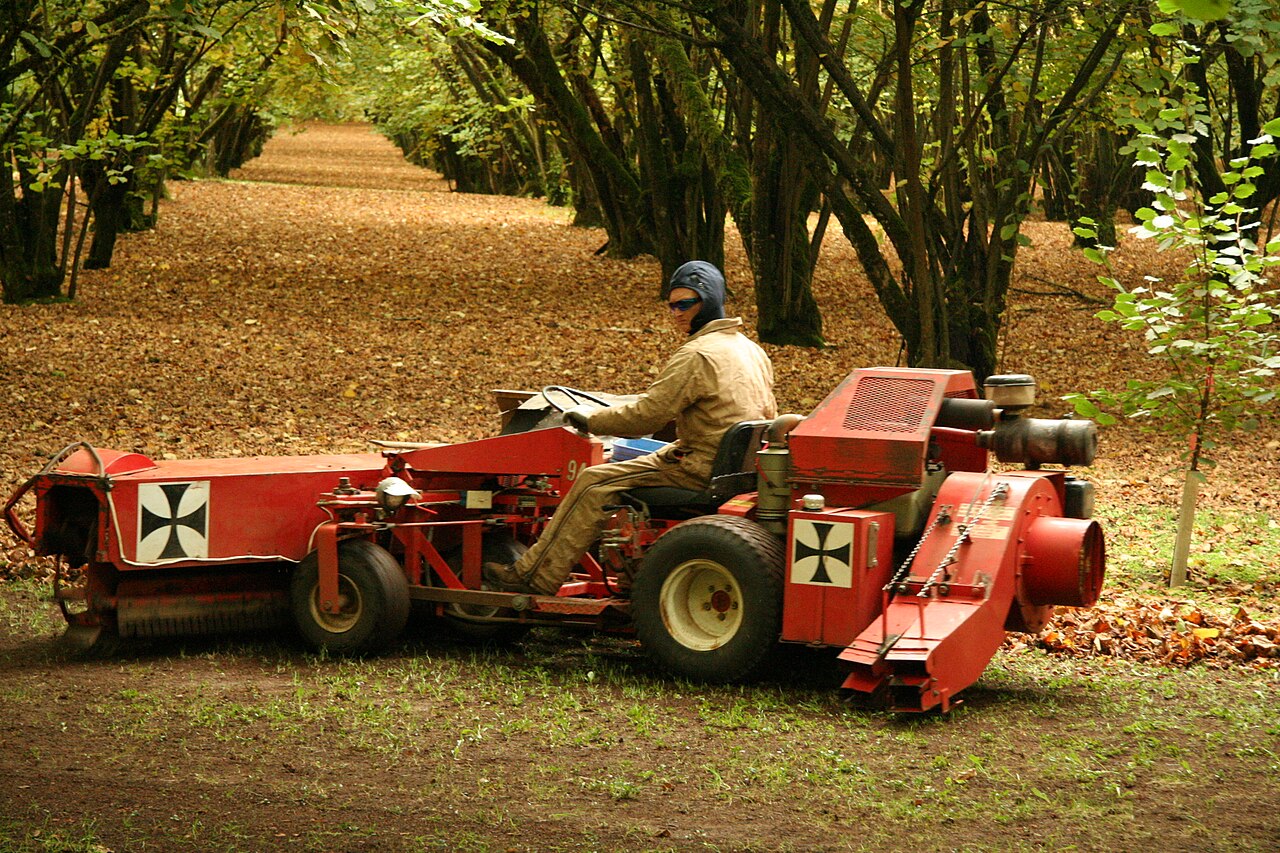
La meccanizzazione per il nocciolo è quasi indispensabile — più fonti affermano esplicitamente che senza di essa la produzione "non è economicamente redditizia", specialmente per la protezione (atomizzatore) e la raccolta (mietitrete su superfici superiori a ~3 ha) [2, 4]. Le macchine sono costose, quindi il leasing è un modo comune per ottenerle senza una grande spesa una tantum.
Leasing finanziario vs. operativo
| Caratteristica | Leasing finanziario | Leasing operativo |
|---|---|---|
| Proprietà alla fine | passa al destinatario (acquisto a basso prezzo) | rimane al fornitore (la macchina viene restituita o acquistata) |
| Il pagamento copre | l'intero valore dell'oggetto | parte del valore (come affitto) |
| L'ammortizzazione è a carico di | il destinatario del leasing | il fornitore del leasing |
| Durata tipica | fino a 5–7 anni a seconda dell'oggetto | più breve, flessibile |
| Contributo proprio | standard intorno al 20% | spesso più basso |
Il leasing finanziario è in realtà un acquisto a rate: attraverso le rate si paga l'intera macchina e alla fine si diventa proprietari. Il leasing operativo è più vicino a un affitto a lungo termine: si paga l'uso, e alla fine si restituisce la macchina o la si acquista per il valore residuo — adatto per attrezzature che si deprezzano rapidamente o vengono utilizzate raramente.
Condizioni indicative (informativo)
- Durata del finanziamento: tipicamente fino a 5 o fino a 7 anni, a seconda dell'oggetto del leasing.
- Contributo proprio: standard intorno al 20%.
- Oggetto: trattori, veicoli commerciali, atomizzatori, mietitrici per la raccolta, macchine per la lavorazione e l'essiccazione.
- Storicamente sono esistite anche speciali linee di leasing HBOR (es. tassi fissi dell'ordine del 4,5% per i trattori e 4,8% per le attrezzature agricole) — verificare i tassi attuali presso le società di leasing (PBZ Leasing, OTP Leasing, UniCredit Leasing, Raiffeisen Leasing, Impuls Leasing e altri).
Quando leasing, quando credito?
Per le voci durevoli, che si deprezzano lentamente legate alla terra (il vivaio stesso, recinzione, irrigazione) è più naturale un credito a lungo termine con periodo di grazia. Per la meccanizzazione che si consuma e si rinnova, il leasing è spesso più flessibile e fiscalmente vantaggioso, e il capitale proprio rimane libero per il vivaio. Molti produttori nei primi anni evitano del tutto le nuove macchine e utilizzano quelle usate o i servizi di lavorazione presso produttori vicini (es. essiccazione e pulizia condivise), ritardando così i grandi investimenti in attrezzature [2, 4].
Combinare crediti con i sussidi
La struttura finanziaria più intelligente raramente si affida a una sola fonte. La strategia agricola croata e le misure della PAC (Politica Agricola Comune) prevedono che gli investimenti siano finanziati dal bilancio dell'UE (EAFRD) con cofinanziamento nazionale, e il sostegno agli investimenti si combina con il credito e il capitale proprio.
Tre livelli di finanziamento
- Sostegno a fondo perduto (grant) — copre parte dei costi ammissibili dell'investimento (es. attraverso misure di sviluppo rurale / IPARD per l'acquisto di macchine e attrezzature per la produzione e la lavorazione del nocciolo, per cui il corpus indica esperienze molto positive poiché la meccanizzazione è costosa) [2, 4]. Esistono anche sostegni diretti per ettaro.
- Credito / leasing — colma la differenza tra il sostegno e l'investimento totale e copre i costi mentre il grant non viene ancora erogato (i sostegni sono spesso erogati a posteriori).
- Capitale proprio — copre la quota propria obbligatoria e garantisce la liquidità.
Sostegni diretti per ettaro (informativo)
Secondo il Regolamento sull'attuazione del sostegno diretto all'agricoltura e delle misure IAKS per il 2025, gli importi unitari massimi per il sostegno legato alla produzione sono:
| Coltura | Importo massimo | Condizione |
|---|---|---|
| Impianti pluriennali (incl. nocciolo) | 92,91 EUR/ha | prova di materiale di piantagione certificato |
| Colture orticole | 106,18 EUR/ha | — |
| Colture cerealicole | 66,36 EUR/ha | — |
Per ottenere il sostegno, il terreno deve essere registrato nel sistema ARKOD, e con la domanda si allegano prove di materiale di piantagione certificato (scontrino/fattura e certificato) entro l'ultimo giorno del termine per la presentazione della Domanda Unica. Inoltre, il nocciolo storicamente era nel sistema di incentivazione per la creazione di impianti permanenti (fonti più vecchie menzionano es. un incentivo dell'ordine di 7.300 kn/ha per la piantagione), e esistono sostegni per la manutenzione annuale dei vivai e sostegni locali di contee, città e comuni [1, 6]. Nota: i dati sui sussidi e i programmi menzionati si riferiscono al contesto croato/UE [1, 5, 6]. Si consiglia di verificare l'equivalente italiano.
Attenzione alle regole di cumulazione e agli obblighi
I sostegni comportano obblighi: es. periodo di attuazione di cinque anni, registrazione in ARKOD, materiale di piantagione certificato. Dalla letteratura (esempio italiano) emerge anche che per lo stesso tipo di investimento spesso non si possono gestire contemporaneamente due sostegni attivi finché il primo non è concluso. Verificare le regole di cumulazione dei fondi a fondo perduto e del sussidio degli interessi per non superare l'intensità di sostegno consentita.
Raccomandazioni pratiche ed errori comuni
Raccomandazioni:
- Elaborare un piano aziendale e un'analisi del suolo prima di tutto. Banche e società di leasing richiedono un piano convincente che dimostri la redditività; senza di esso è difficile ottenere un credito. L'analisi del suolo è un prerequisito sia per la piantagione che per una proiezione realistica della resa.
- Sfruttare il periodo di grazia. Richiedere un credito con un periodo di grazia allineato all'entrata del vivaio in produzione (fino a 5 anni con HBOR), in modo che le prime rate non cadano prima del primo reddito.
- Fasare gli investimenti nella meccanizzazione. Nei primi 3–4 anni arrangiarsi con macchine usate/piccole o servizi; acquistare trattore da frutteto, atomizzatore e mietitrete quando il vivaio entra in produzione.
- Combinare le fonti. Grant + credito/leasing + capitale proprio quasi sempre offre un prezzo del capitale più favorevole rispetto a una singola fonte.
- Verificare i sostegni locali. Contee, città e comuni spesso offrono incentivi aggiuntivi che possono essere sommati a quelli statali [1, 6].
Errori comuni:
- Sovrastimare il periodo senza redditi. Il vivaio consuma per anni, non genera reddito — la mancanza di una riserva di liquidità è una causa comune di problemi.
- Sovrainvestire in attrezzature troppo presto. Un nuovo trattore da frutteto e un mietitrete nel primo anno legano capitale che sarebbe stato meglio impiegato per il vivaio e la liquidità.
- Affidarsi solo al sostegno. I sostegni vengono erogati a posteriori e dipendono dai fondi disponibili; un "ponte" creditizio o proprio è necessario.
- Perdere scadenze e condizioni. La chiusura delle linee di credito a causa dell'esaurimento dei fondi, la scadenza persa per la Domanda Unica o la mancanza del certificato del materiale di piantagione possono annullare il sostegno.
- Ignorare le regole di cumulazione. La mancanza di conoscenza dell'intensità massima del sostegno e del rapporto tra grant e sussidio degli interessi può portare al rimborso dei fondi.
Fonti
- LIBERTAS MEĐUNARODNO SVEUČILIŠTE aba5bacb (2018)
- MEHANIZACIJA U PROIZVODNJI I DORADI LJEŠNJAKA U TVRTKI MINAS-ZRNO 1 (2021)
- INVESTICIJSKA STUDIJA ZA PROIZVODNJU INOVATIVNIH PROIZVODA NA BAZI LJEŠNJAKA (Corylus avellana L.) (2019)
- MEHANIZACIJA U PROIZVODNJI I DORADI LJEŠNJAKA U TVRTKI MINAS-ZRNO 1 (2021)
- PODIZANJE NOVIH NASADA VOĆNJAKA (TEHNOLOŠKO-EKONOMSKE SMJERNICE) (2006)
- smart scrape 1176666.Diplomski rad Andrej Odori 22583646 (2018)
- SUSTAV POLJOPRIVREDNIH KNJIGOVODSTVENIH PODATAKA (FADN – Farm Accountancy Data Network) PRIRUČNIK za popunjavanje računovodstvene 2023 (2023)