Assicurazione del raccolto e gestione del rischio di resa
Contenuto generato dall'intelligenza artificiale — verificare prima dell'applicazione
Questo articolo è stato compilato automaticamente da una raccolta di letteratura sulle nocciole utilizzando l'intelligenza artificiale e può contenere errori o dati obsoleti. Serve come punto di partenza per ulteriori ricerche, non come consiglio tecnico. Dosaggi, prodotti e tempistiche sono indicativi e dipendono dalla varietà, dalla posizione e dalle normative vigenti — verificare obbligatoriamente con il servizio di consulenza e sulle fonti ufficiali prima dell'applicazione.
La nocciola (Corylus avellana) è una specie da frutto che entra in vegetazione molto precocemente e fiorisce a metà inverno, risultando tra le più esposte alle intemperie: gelate tardive primaverili durante l'impollinazione, grandine e ghiaccio, venti tempestosi che staccano i grappoli di frutti non maturi prima della raccolta, siccità e temperature invernali estremamente basse. Poiché un noccioleto produce il primo raccolto serio solo dopo alcuni anni e rimane in produzione per decenni, un singolo evento catastrofico può distruggere l'intera stagione di reddito, mentre danni gravi alla chioma compromettono la resa anche negli anni successivi. Per questo motivo, la gestione del rischio di resa non è un obbligo amministrativo secondario, ma parte integrante di un serio piano aziendale per ogni produttore. Questo articolo illustra le polizze assicurative per le intemperie nei noccioleti, i meccanismi di cofinanziamento del premio e come integrare l'assicurazione in un più ampio sistema integrato di gestione dei rischi produttivi.
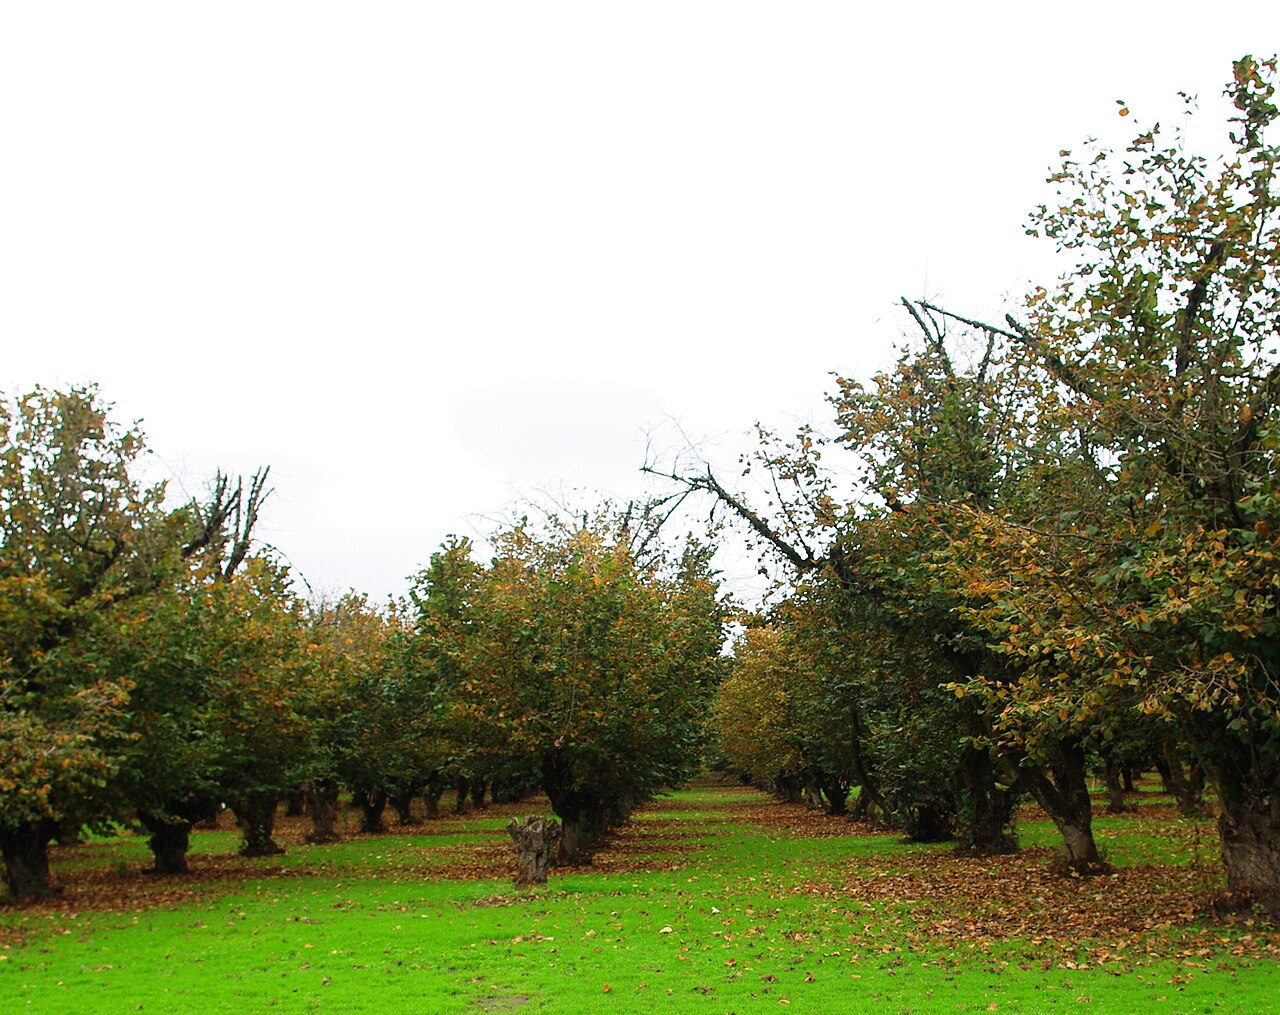
Perché la nocciola è sensibile — la natura del rischio di resa
Per assicurarsi correttamente il rischio e gestirlo, bisogna prima comprenderlo. Le maggiori perdite nei noccioleti sono causate proprio dalle intemperie, non da malattie e parassiti, che con una corretta agrotecnica sono generalmente sotto controllo.
I principali rischi produttivi per la nocciola:
- Gelata tardiva primaverile — la più pericolosa perché colpisce il noccioleto durante la fioritura e l'impollinazione. La conseguenza è una scarsa impollinazione e un aumento della caduta dei frutti. Sono particolarmente esposte le zone di gelo e le posizioni basse e chiuse dove l'aria fredda ristagna.
- Temperature invernali estremamente basse — possono congelare gli organi riproduttivi e l'intero noccioleto. Nella letteratura si citano temperature letali indicative: il tronco congela intorno a –35 °C, i fiori femminili intorno a –14 °C (in piena fioritura già intorno a –5 °C), le amenti intorno a –22 °C, e il tubetto pollinico dopo l'impollinazione già a –2 / –4 °C. Nell'est della Croazia sono stati registrati danni a –25 °C (febbraio 2012) e –23 °C (marzo 2018).
- Grandine e ghiaccio — causano danni diretti ai frutti e ferite aperte sui rami, attraverso le quali penetrano successivamente patogeni fungini e batterici (cancri da Cytospora, Botryosphaeria, Xanthomonas).
- Vento tempestoso — particolarmente pericoloso prima della raccolta, quando stacca i grappoli di frutti ancora non maturi.
- Siccità e alte temperature — scottature sui frutti e calo della resa; possono essere attenuate con l'irrigazione e le reti/irrigazione a pioggia refrigerante.
- Incendio, inondazione, terremoto — eventi meno frequenti ma catastrofici che rientrano nella copertura delle polizze complete.
Le stime a livello UE mostrano l'entità del problema: nel periodo 1980–2022, le perdite annuali medie dovute ai pericoli climatici in agricoltura nell'UE sono state di circa 28,3 miliardi di EUR, pari al circa 6 % del valore totale della produzione agricola. Siccità, gelo, grandine e precipitazioni eccessive insieme costituiscono oltre l'80 % di queste perdite. Il cosiddetto "divario protettivo" (quota di danni non assicurati) rimane molto alto, tra il 70 e l'80 %.
Le fonti specialistiche lo confermano spesso
Nelle linee guida tecnologico-economiche per l'impianto di noccioleti si afferma esplicitamente: "Tra tutte le intemperie, il metodo di protezione migliore è l'assicurazione del noccioleto presso le compagnie assicurative". Le reti antigrandine, l'irrigazione e l'irrigazione a pioggia refrigerante riducono, ma non eliminano, il rischio — l'assicurazione è l'ultima linea di difesa del reddito.
Polizze assicurative per le intemperie nei noccioleti
L'assicurazione del raccolto e dei noccioleti in Croazia è offerta da tutte le principali compagnie assicurative (ad es. Croatia osiguranje, Triglav, Sava, Adriatic) e da assicuratori specializzati come Vereinigte Hagel. Le polizze sono generalmente costruite in modo modulare: attorno al rischio di base (più spesso la grandine) si aggiungono altri rischi.
Tipi di copertura
| Tipo di copertura | Cosa include | Applicazione tipica per la nocciola |
|---|---|---|
| Singolo rischio (single-peril) | Solo un rischio, più spesso la grandine | Protezione base, la più economica |
| Combinato / in pacchetto | Grandine + incendio + fulmine + tempesta + pioggia forte + gelata tardiva primaverile + inondazione | Consigliato per noccioleti in zone di gelo e posizioni esposte |
| Completo (all-risk / multi-peril) | Tutto quanto sopra + assicurazione della resa (produzione media) | Noccioleti grandi, professionali e progetti di investimento |
Per la nocciola, a causa della fioritura precoce, l'aggiunta del rischio di gelata tardiva è quasi sempre giustificata, anche se aumenta il premio. Per le posizioni esposte ha senso anche la protezione contro la tempesta e la pioggia forte.
Cosa include la polizza — importo assicurato e franchigia
- Importo assicurato — legato al valore atteso della resa (produzione media, solitamente la media degli ultimi anni), quindi per i noccioleti giovani l'assicurazione è possibile solo dopo l'avvio della produzione e la creazione delle infrastrutture necessarie.
- Franchigia (detrattibile) — quota del danno che rimane a carico del produttore. Una franchigia più alta significa un premio più basso, ma anche un indennizzo minore in caso di danni minori.
- Termine di accettazione nell'assicurazione — critico per il gelo: le polizze per il gelo di vigneti e frutteti si stipulano all'inizio della stagione, prima dell'inizio del periodo a rischio, perché un noccioleto in cui un disastro è già probabile non può essere assicurato.
Regola pratica sulla scadenza
La polizza contro il gelo deve essere stipulata prima che inizi il periodo a rischio della fioritura. Chi aspetta la prima previsione di freddo, è in ritardo. Pianificare la stagione assicurativa come qualsiasi altra operazione agrotecnica — con scadenze nel calendario.
Assicurazione delle piantine e dei mezzi biologici
Oltre all'assicurazione della resa, durante l'impianto del noccioleto si utilizza anche l'assicurazione del patrimonio biologico (gli stessi alberi/cespugli). Nella pratica degli investimenti si menziona anche la garanzia di sostituzione gratuita delle piantine che non attecchiscono o che subiscono danni nei primi due anni dopo la messa a dimora — questa è una forma di trasferimento contrattuale del rischio al fornitore/consorzio, che integra la polizza classica. Molti produttori gestiscono danni minori alle piantine anche con proprio materiale vegetale, mantenendo una riserva per la sostituzione, che a volte è la soluzione più rapida ed economica.
Cofinanziamento del premio assicurativo
Il premio di una polizza completa non è trascurabile, quindi il cofinanziamento è la chiave per rendere l'assicurazione conveniente. In Croazia, questo avviene nell'ambito della Politica Agricola Comune (PAC) dell'UE e delle misure per la gestione del rischio, gestite dall'Agenzia per i pagamenti in agricoltura, pesca e sviluppo rurale (APPRRR).
Parametri principali (indicativi)
| Parametro | Valore indicativo | Nota |
|---|---|---|
| Quota di cofinanziamento del premio | fino al 70 % | Da fondi UE + cofinanziamento nazionale |
| Supporto massimo per soggetto | fino a circa 75.000 EUR | Per un singolo soggetto agricolo registrato |
| Soglia di copertura (perdita) | almeno il 20 % | Perdita superiore alla soglia della produzione/reddito annuo medio |
| Momento di presentazione della domanda | dopo il pagamento di una parte del premio (es. 30 %) | La domanda va presentata all'APPRRR |
In precedenza, l'intensità del supporto UE era fino al 65 %, mentre con le modifiche alla PAC (cosiddetto Omnibus) è stata aumentata al 70 %, con contemporaneo abbassamento della soglia di perdita che attiva la copertura da valori superiori al 20 %. Queste sono due modifiche che hanno reso l'assicurazione più accessibile e attraente per i piccoli e medi produttori.
I numeri sono indicativi e cambiano
La percentuale esatta di cofinanziamento, il limite massimo di supporto, i rischi ammissibili e le scadenze sono stabiliti dal regolamento e dal bando per ogni anno specifico. Prima di stipulare la polizza, verificare le condizioni attuali su apprrr.hr e presso il servizio di consulenza — i valori nella tabella servono solo per un'orientazione indicativa.
Come appare il cofinanziamento nella pratica (iter)
- Il produttore stipula la polizza assicurativa per il raccolto/noccioleto con l'assicuratore e paga la parte stabilita del premio (es. 30 %).
- Dopo il pagamento, presenta la domanda di sostegno all'APPRRR, nell'ambito del bando/misura aperta per la gestione del rischio.
- Dopo l'approvazione, una parte del premio (fino al 70 %) è cofinanziata con fondi pubblici.
- In caso di intemperie e danni superiori alla soglia contrattuale, l'assicuratore eroga l'indennizzo secondo le condizioni della polizza e il danno stimato.
Esperienze dai paesi vicini e dall'UE
I meccanismi di cofinanziamento esistono in tutta l'UE e nella regione, con parametri leggermente diversi:
- Italia utilizza le cosiddette "polizze agevolate" (polizze agevolate) con un meccanismo di protezione che aumenta il costo ammissibile fino al 90 % del premio per le polizze che coprono la maggior parte delle intemperie, ovvero l'85 % per determinati rischi catastrofici. Sono stati sviluppati anche fondi di mutualità (Fondi di mutualità) con valori di produzione standardizzati.
- Turchia attraverso l'assicurazione statale della produzione vegetale applica sconti (ad es. 5 % per il pagamento unico del premio, 5 % per i membri delle organizzazioni agricole), con un limite massimo dello sconto al 50 % del premio.
- A livello UE, oltre all'assicurazione classica, si stanno sviluppando fondi di mutualità e schemi indicizzati (ad es. fondo Agri-CAT) per coprire rischi catastrofici che il mercato fatica ad assicurare.
La strategia agricola croata fino al 2030 annuncia esplicitamente l'estensione della copertura dell'assicurazione agricola per i piccoli e medi produttori, incluso l'uso dei mercati commerciali di riassicurazione per la gestione dei rischi da catastrofi.
Gestione integrata dei rischi produttivi
L'assicurazione è indispensabile, ma risulta costosa se è l'unica misura adottata. Il costo minimo e la massima resilienza si ottengono con un approccio integrato: ridurre il rischio attraverso l'agrotecnica e le infrastrutture, e trasferire all'assicuratore solo il rischio residuo. Pensate a tre livelli.
Livello 1 — Evitare e ridurre il rischio (prima dell'impianto e nel noccioleto)
Il rischio più economico è quello che non si verifica affatto.
- Scelta della posizione — evitate le conche di gelo, le zone basse e i ristagni di aria fredda, nonché le aree con falda freatica alta o soggette ad allagamenti. Il rilievo e la posizione sono decisivi per la sicurezza della produzione di nocciole; una buona scelta del sito riduce significativamente l'esposizione al gelo.
- Scelta delle varietà — nel noccioleto piantare almeno tre varietà a fioritura incrociata per garantire una fecondazione più sicura; ove possibile, scegliere varietà a fioritura tardiva per le posizioni a rischio gelo.
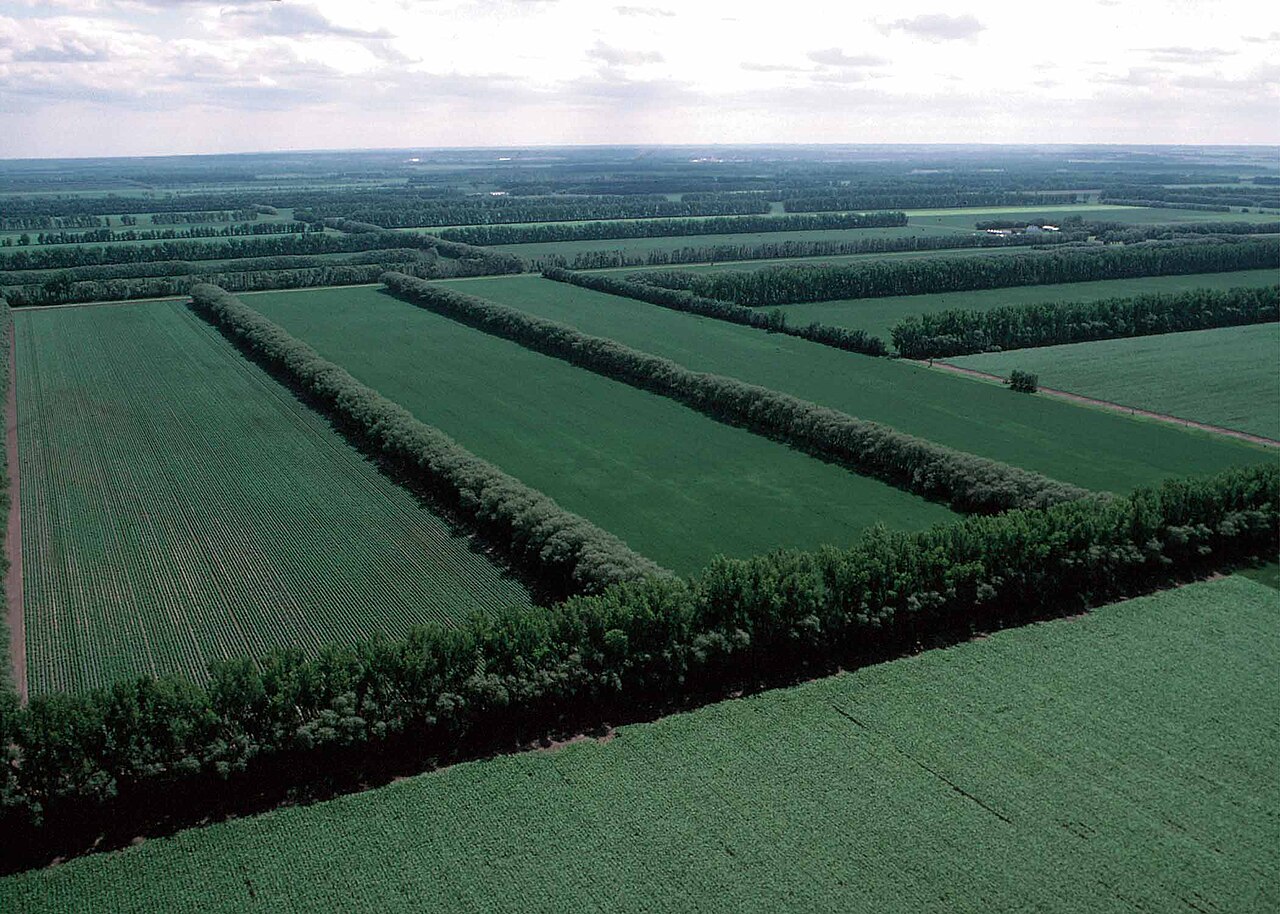
- Fasce frangivento — riducono i danni causati dal vento tempestoso e possono fungere anche da impollinatori.
- Copertura del suolo / Inerbimento — l'inerbimento interfilare o le colture di copertura proteggono il suolo dall'erosione idrica ed eolica, riducono la compattazione e migliorano la struttura del suolo e l'assorbimento dell'acqua.
Livello 2 — Protezione attiva (infrastrutture tecniche)
Investimenti che proteggono la resa in caso di calamità:
| Misura | Contro cosa protegge | Nota |
|---|---|---|
| Reti antigrandine | Grandine, parzialmente ustioni da sole | Standard nei noccioleti moderni di ultima generazione |
| Microirrigazione / Irrigazione a pioggia (cooling) | Gelo tardivo, alte temperature | La stessa attrezzatura protegge dal gelo e raffresca il noccioleto durante la calura |
| Irrigazione sottocrosta (undertree) | Gelo (con un lieve aumento della temperatura), siccità | Più economica e senza il rischio di rottura dei rami tipico dell'irrigazione a pioggia soprastante; aumento di temperatura stimato dell'ordine di ~1,7 °C, con le turbine eoliche ancora di più |
| Turbine eoliche (wind machines) | Gelo (mescolando l'aria) | Spesso combinate con l'irrigazione |
| Irrigazione a goccia | Siccità | Risparmia acqua; orientativamente fino a ~2.500 l/albero/anno (dipende dalla varietà, dal suolo e dal clima) |
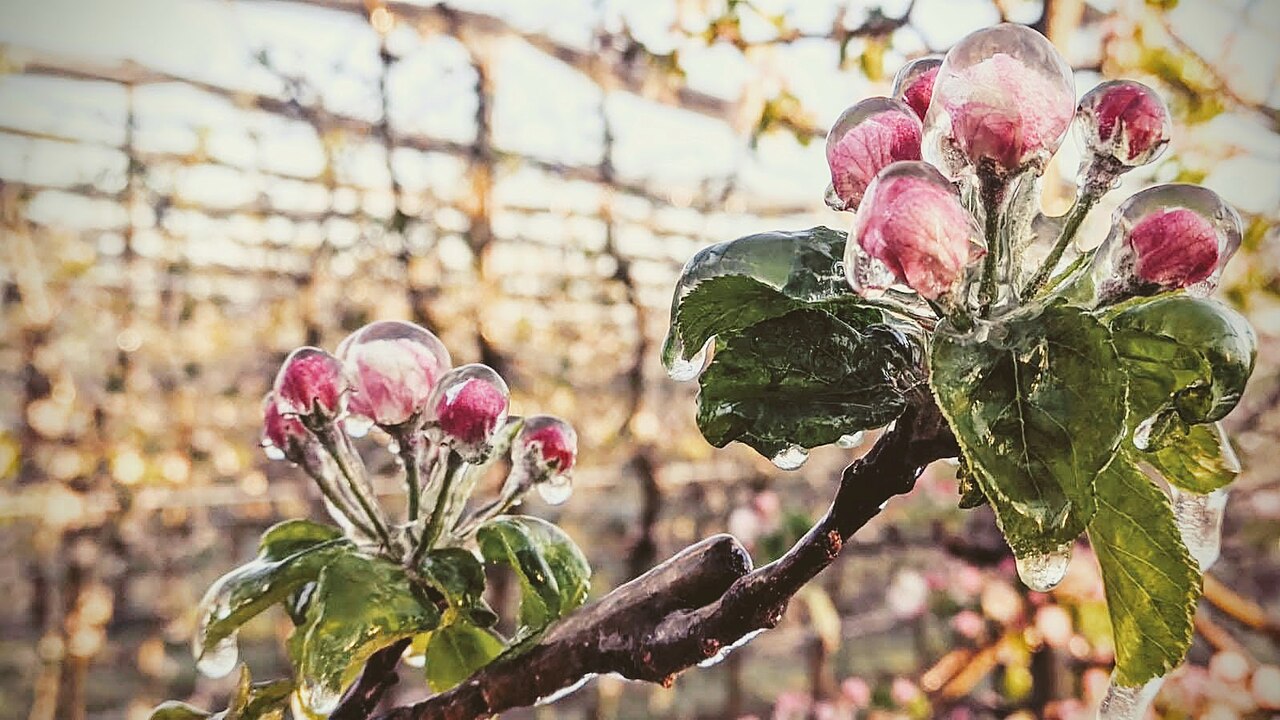
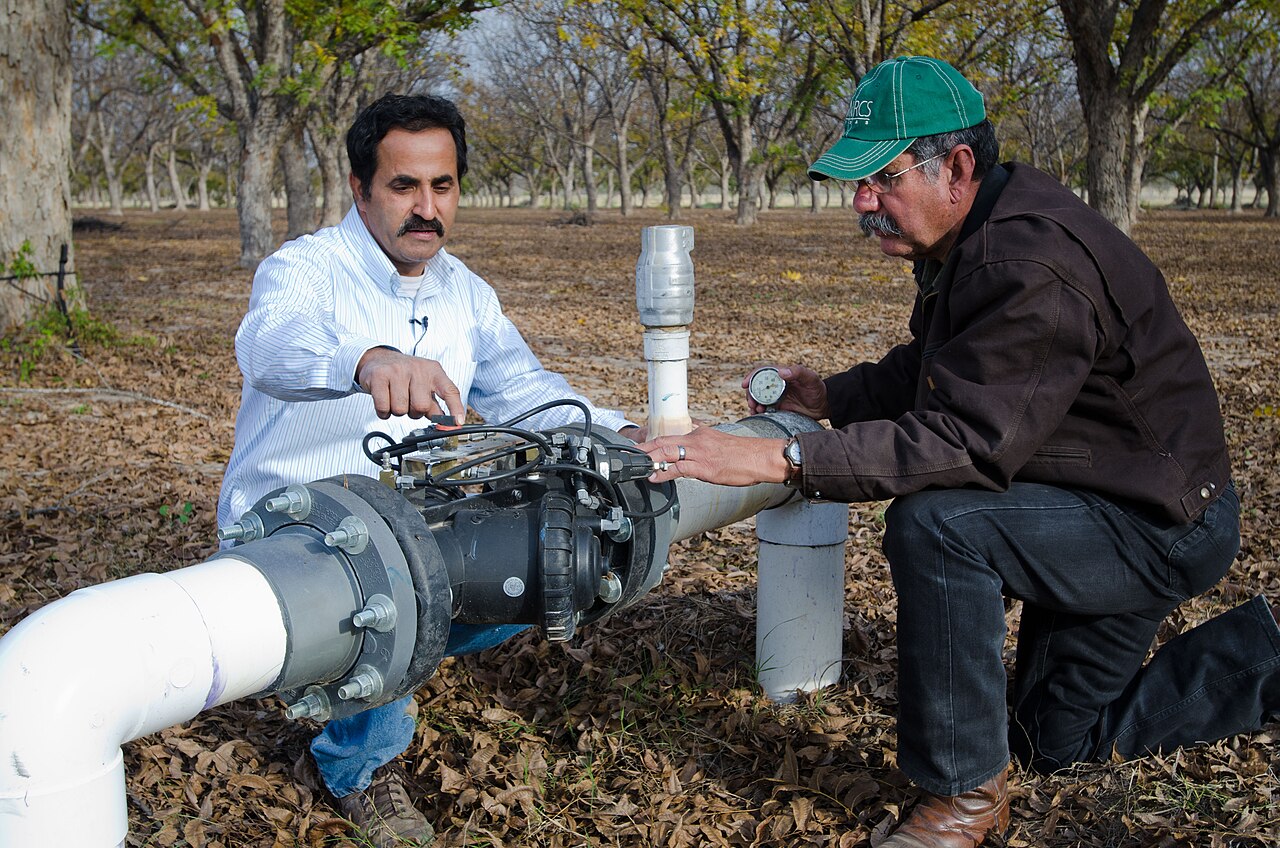
Le misure di protezione attiva (irrigazione, aspersione, reti) sono sempre più considerate investimenti ordinari nel noccioleto, e non come costi straordinari — poiché consentono una resa annuale stabile di qualità nonostante le oscillazioni climatiche.
Livello 3 — Trasferimento e finanziamento del rischio residuo
Ciò che rimane dopo i primi due livelli viene trasferito o finanziato:
- Assicurazione (con cofinanziamento del premio) — descritta sopra; nucleo del trasferimento del rischio.
- Garanzie contrattuali — ad es. sostituzione gratuita delle piantine nei primi due anni da parte del fornitore.
- Riserva finanziaria propria — accantonamento per la franchigia e per i danni minori al di sotto della soglia di assicurazione.
- Diversificazione e strumenti finanziari misti — combinazione di credito con garanzie per ridurre il rischio finanziario, facilitando l'accesso al finanziamento per i piccoli produttori.
- Monitoraggio e rilevamento precoce — un monitoraggio sistematico (incluso il monitoraggio remoto e le previsioni meteorologiche) consente una rapida reazione in caso di focolai di parassiti, malattie o stress climatico, riducendo il danno finale.
Raccomandazioni pratiche ed errori comuni
Raccomandazioni:
- Pianificate l'assicurazione in anticipo e stipulate la polizza prima del periodo a rischio, in particolare per il gelo.
- Sfruttate sempre il cofinanziamento del premio tramite APPRRR — senza di esso, una polizza completa è spesso non redditizia.
- Allineate l'importo assicurato al valore reale della resa; un sottoassicurazione comporta un risarcimento inferiore al danno effettivo.
- Combinare reti/irrigazione + assicurazione — un rischio totale inferiore può significare anche condizioni di polizza più favorevoli.
- Tenete una documentazione ordinata della produzione media — è la base per il calcolo dell'importo assicurato e per la dimostrazione della soglia di perdita.
Errori comuni:
- Fare affidamento solo sul "bel anno" e acquistare la polizza solo dopo la prima stagione negativa — troppo tardi.
- Piantare in una conca di gelo a causa di un terreno più economico, per poi pagare un premio elevato per il gelo per l'intero ciclo vitale del noccioleto.
- Polizza monorischio (solo grandine) in una posizione dove il rischio principale è in realtà il gelo tardivo.
- Mancanza di rispetto delle scadenze per la presentazione della domanda di cofinanziamento dopo il pagamento del premio.
- Trascurare la soglia di perdita: i danni inferiori alla soglia contrattuale (ad es. 20 %) non attivano il sostegno, quindi per questi è necessaria una riserva autonoma.
Galleria
Fonti
Questo articolo è un riassunto AI composto da una raccolta interna di letteratura sulle nocciole (corpus RAG) e da fonti di pubblico dominio. Dosaggi, percentuali e scadenze sono indicativi e dipendono dalla varietà, dalla posizione e dalle normative vigenti. Principali fonti utilizzate:
- Allestimento di nuovi noccioleti — linee guida tecnologico-economiche (2006.) — Corpus RAG
- D. Bošnjak: Nocciolo — temperature letali e microlocalità a rischio (agro-klaster.hr) — PDF
- Valutazione di impatto ambientale — noccioleti e pruneti pluriennali (bbz.hr, 2020.) — PDF
- Raccomandazione ai proprietari di noccioleti permanenti — conseguenze di grandine gelida e tempesta di vento (2025.) — Corpus RAG
- Strategia agricola fino al 2030 — strumenti di gestione del rischio e assicurazione (Repubblica di Croazia) — Corpus RAG
- Piano di gestione dei rischi in agricoltura 2023 (Italia) — meccanismi di cofinanziamento del premio — Corpus RAG
- Devlet Destekli Bitkisel Ürün Sigortası, Tarife ve Talimatlar 2025 (Turchia) — sconti sul premio — Corpus RAG
- Malattie e parassiti della nocciola — economia e copertura dei danni con materiale vegetale proprio — Corpus RAG
- Frost Protection in Orchards and Vineyards (Evans, 1999) — sprinkler sottocrosta e turbine eoliche — Corpus RAG
- Conviene coltivare le nocciole? — Gospodarski list (2019.) — Corpus RAG
- APPRRR — Misura di gestione dei rischi, cofinanziamento del premio assicurativo — apprrr.hr
- Vereinigte Hagel — inizio della stagione delle assicurazioni colturali e dei noccioleti 2025. — vereinigte-hagel.net
- Croatia osiguranje — assicurazione colture e noccioleti — crosig.hr
- Rete PAC UE — Assicurazione e fondi mutualistici per la resilienza e l'adattamento delle aziende agricole nell'UE — eu-cap-network.ec.europa.eu
- Agroklub — Lo Stato cofinanzia le polizze assicurative per bestiame e colture — agroklub.com